סיכונים כלכליים שעסק ישראלי ממוצע חשוף אליהם ניתנים לזיהוי, ברוב המקרים, בין שלושה לשישה חודשים לפני שהם מופיעים בדוח הרווח וההפסד. מתוך למעלה מ-1000 עסקים שליווינו בעשור האחרון, החלק המכריע הגיע בשלב שבו הנזק כבר נרשם בספרים, ולא בשלב שבו הוא היה עדיין שורה בתחזית. המאמר הבא מפרט כיצד מזהים סימני אזהרה מוקדמים, כיצד בונים כרית ביטחון ריאלית, ואילו כלים מספריים פשוטים מאפשרים לבעל עסק לדעת מראש מתי נדרשת פעולה.
זמן קריאה: 5 דקות
עיקרי הדברים
- התארכות ימי הגבייה מקדימה ירידה במכירות בשישה עד עשרה שבועות, ולכן היא מדד אזהרה מהימן יותר מהמחזור החודשי.
- אותה עלייה של 5% בעלויות התשומה פוגעת בענפים שונים באופן שונה לחלוטין, בהתאם למרווח התרומה ולמהירות עדכון התמחור.
- כרית ביטחון צריכה להיחשב לפי החודשים החלשים ביותר בלוח השנה של העסק, ולא לפי ממוצע אריתמטי שנתי.
- אף לקוח בודד לא אמור להוות יותר מ-20% מהמחזור, מפני שריכוזיות לקוחות היא סיכון שלא מופיע באף שורה בדוח הכספי.
תוכן העניינים
- העסק לא נפל בגלל המשבר, הוא נפל שלושה חודשים לפני שהמשבר הוכרז
- אינפלציה של 3.5% ומרווח תרומה של 12%
- מיתון מגיע קודם לדוח הגבייה ורק אחר כך לכותרות
- שינויי שוק, הלקוח לא נעלם אלא העביר את הכסף לקטגוריה אחרת
- אותו סיכון, שלושה ענפים, שלוש תוצאות שונות
- כרית ביטחון של שלושה חודשים ועונתיות
- סיכון הריבית במרווח שבין מסגרת אשראי להלוואה מובנית
- ריכוזיות לקוחות וספקים
- ניתוח רגישות מול ניתוח תרחישים
- מה נדרש לעשות בשלושים הימים הקרובים
העסק לא נפל בגלל המשבר, הוא נפל שלושה חודשים לפני שהמשבר הוכרז
לא פעם נתקלים בעסקים שקורסים דווקא בחודש השלישי או הרביעי של האטה, ולא ביום שבו היא התחילה. הסיבה פשוטה. בחודש הראשון העסק ממשיך לגבות תקבולים מעסקאות שנסגרו קודם, בחודש השני הוא מכסה את הפער ממסגרת האשראי, ובחודש השלישי המסגרת מגיעה לתקרה בדיוק כשספק מרכזי מקצר את תנאי התשלום. שלושה אירועים נפרדים שנפגשים בנקודה אחת.
תחזית תזרים מזומנים מתגלגלת לשלושה עשר שבועות היא הכלי הזול ביותר שקיים כדי לראות את הנקודה הזו מראש, והיא נמצאת בבסיס ההמלצות של הסוכנות לעסקים קטנים ובינוניים במדריך שלה בנושא ניהול תזרים מזומנים כפעילות עסקית שוטפת. הגם שהיא נראית טכנית, היא זו שמסמנת את השבוע המדויק שבו היתרה בבנק צולבת את האפס.
כאן נדרשת עבודה מסודרת ולא אינטואיציה. במסגרת תהליך ליווי עסקי מקצועי אנו ממפים את נקודות התורפה בתזרים, מזהים את החודשים הבעייתיים בלוח השנה של העסק, ובונים תוכנית מגירה שמופעלת לפי טריגר מספרי מוגדר מראש ולא לפי תחושת בטן ברגע לחץ.
אינפלציה של 3.5% ומרווח תרומה של 12%, החישוב שכמעט אף אחד לא עורך
עלייה שנתית של 3.5% במדד נשמעת לבעל עסק כמו רעש רקע. עבור עסק שמרווח התרומה שלו עומד על 12%, מדובר בסיפור אחר לחלוטין. אם עלויות התשומה מהוות 60% ממחזור המכירות, עלייה של 3.5% בהן שוחקת כ-2.1 נקודות אחוז מהמרווח, כלומר כשישית מהרווחיות התפעולית, וזאת מבלי שהעסק איבד לקוח אחד או מכר יחידה אחת פחות.
שחיקה כזו פועלת משני קצוות בו זמנית. מצד אחד עולות עלויות חומרי הגלם, השכירות והשכר, ומהצד השני נשחק כוח הקנייה של הלקוח, שמתחיל לוותר על תוספות, על שדרוגים ועל רכישות שאינן הכרחיות. הנתונים הרשמיים בנושא זמינים בפרסומי מדד המחירים לצרכן של הלשכה המרכזית לסטטיסטיקה, והם צריכים להיות חלק מהמעקב הרבעוני של כל בעל עסק שרוכש תשומות בהיקף משמעותי.
עדכון תמחור הדרגתי עדיף על קפיצה אחת גדולה
העסקים שנפגעים הכי פחות מאינפלציה הם אלו שמעדכנים מחירון בשיעורים קטנים ותכופים. עדכון של 2% פעמיים בשנה כמעט אינו מורגש אצל הלקוח, בעוד קפיצה של 9% אחת לשלוש שנים מייצרת נטישה. במקביל נדרשת בחינה מחדש של סל הספקים, מעבר לרכש מרוכז, ובמקרים מסוימים נעילת מחיר בהסכם ארוך טווח כנגד התחייבות לכמות. הספק מוכן להתגמש הרבה יותר כשהפנייה מגיעה מראש ולא ברגע של מצוקה.
מיתון מגיע קודם לדוח הגבייה ורק אחר כך לכותרות
הסימן המוקדם ביותר להאטה אינו ירידה במכירות אלא התארכות ימי הגבייה. לקוח עסקי שנהג לשלם שוטף פלוס 30 עובר לשוטף פלוס 60, אחר כך מבקש לפצל תשלום, ולבסוף מפסיק לענות לטלפון. ברוב העסקים שאנו מלווים, ימי האשראי מתארכים כשישה עד עשרה שבועות לפני שמופיעה ירידה מדידה בהיקף ההזמנות.
בתקופות כאלו עולה בו זמנית סיכון האשראי משני הכיוונים. מצד הלקוחות, שיעור הפיגורים והחובות האבודים גדל, ומצד הבנקים, תנאי המימון מתהדקים בדיוק כשהעסק זקוק להם. סקירת המצב המקרו כלכלי והשפעתה על אשראי למגזר העסקי מופיעה בדין וחשבון בנק ישראל, והיא ממחישה עד כמה תנאי האשראי במשק אינם נתון קבוע.
הפעולה המעשית היא מדידה שבועית של גיול חובות לפי לקוח, הגדרת תקרת חשיפה לכל לקוח, והפסקת אספקה אוטומטית בחריגה. זה נשמע נוקשה. עסקים ששרדו את התקופות הכלכליות הקשות ביותר בשנים האחרונות עשו בדיוק את זה.
בדיקת חוסן פיננסי לעסק
מיפוי נקודות תורפה בתזרים, בגבייה ובריכוזיות הלקוחות, מותאם לעסקים שרוצים לדעת מראש היכן הם עומדים לפני שמצב חירום מכתיב את התשובה.
שינויי שוק, הלקוח לא נעלם אלא העביר את הכסף לקטגוריה אחרת
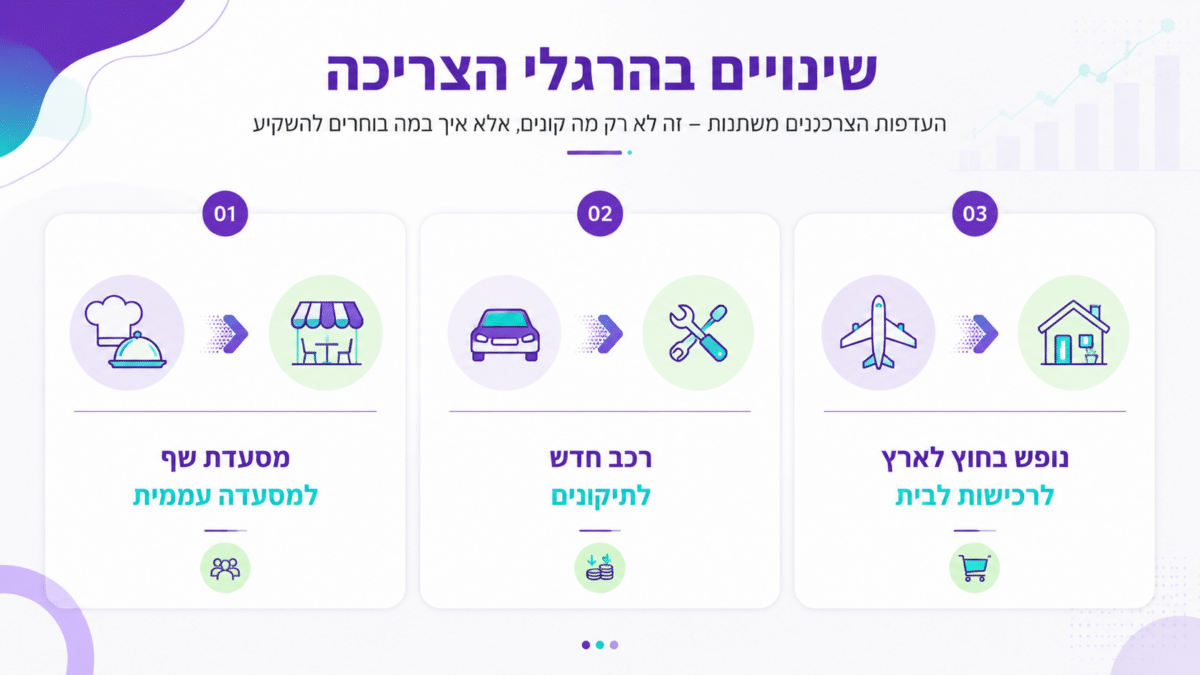
הסטת תקציב בין קטגוריות צריכה בתקופת האטה
הטעות היקרה ביותר בניתוח האטה היא ההנחה שהצרכן הפסיק לצרוך. בפועל, שינויי שוק מתבטאים בהסטת תקציב ולא בהעלמתו. הלקוח שהפסיק לאכול במסעדת שף פעם בשבועיים עבר לשלוש ארוחות במסעדה עממית, הלקוח שדחה החלפת רכב הגדיל את ההוצאה על טיפולים ותיקונים, והלקוח שוויתר על נופש בחו"ל הוסיף רכישות לבית.
מדובר בהזדמנות עבור חלק מהעסקים ובאיום עבור אחרים, והשאלה מי נמצא בצד הנכון נקבעת לפי מיקומו של המוצר בסולם ההכרחיות של הלקוח. בין אם מדובר ברשת קמעונאית קטנה ובין אם מדובר בשירותים מקצועיים בתשלום חודשי קבוע, נדרשת בחינה כנה של השאלה מה קורה ללקוח כשהוא מקצץ 15% מההוצאה החודשית שלו. נתונים על התנהגות עסקים קטנים ובינוניים בישראל בתקופות של תנודתיות מרוכזים בדוח מצב העסקים הקטנים והבינוניים של הסוכנות.
אותו סיכון, שלושה ענפים, שלוש תוצאות שונות לגמרי
סיכון מאקרו כלכלי זהה מייצר נזק שונה לחלוטין בענפים שונים, בהתאם למבנה העלויות ולמהירות התגובה האפשרית. הטבלה הבאה מציגה את ההשפעה של עלייה של 5% בעלויות התשומה על הרווח התפעולי, בהנחת מבנה עלויות טיפוסי לכל ענף.
| סוג עסק | מרווח תרומה טיפוסי | משקל תשומות מהמחזור | שחיקת רווח תפעולי | זמן תגובה בתמחור |
|---|---|---|---|---|
| מסעדה או בית קפה | כ-25% | כ-32% חומרי גלם | כ-1.6 נקודות אחוז | מיידי, עדכון תפריט |
| יבואן או סוחר סיטונאי | כ-14% | כ-70% עלות מכר | כ-3.5 נקודות אחוז | איטי, מחירונים שנתיים |
| שירותים מקצועיים | כ-45% | כ-55% שכר | כ-2.8 נקודות אחוז | בינוני, חידוש חוזים |
| קמעונאות פיזית | כ-33% | כ-50% עלות מכר ושכירות | כ-2.5 נקודות אחוז | בינוני, תלוי בתחרות |
ההשוואה הזו מסבירה מדוע יבואן חייב להחזיק כרית מזומנים גדולה בהרבה ממסעדן באותו היקף מחזור, הגם ששניהם נראים באותו גודל בדוחות.
כרית ביטחון של שלושה חודשים היא מספר חסר משמעות בלי עונתיות
ההמלצה הרווחת לשמור כרית של שלושה עד שישה חודשי תפעול נכונה בעיקרון ומטעה ביישום. עסק עונתי שמייצר 40% מהמחזור השנתי שלו בשלושה חודשים, ומחזיק כרית שמחושבת לפי ממוצע חודשי, יגלה שהכרית מספיקה לחודשיים בתקופה החלשה ולא לשלושה. החישוב הנכון נעשה לפי החודשים הגרועים ביותר בלוח השנה של העסק, ולא לפי ממוצע אריתמטי.
מעבר לכך, יש להבחין בין כרית נזילה ובין מסגרת אשראי מאושרת. מסגרת אשראי אינה כרית ביטחון, מפני שהיא ניתנת לביטול או לצמצום על ידי הבנק בדיוק בתקופה שבה היא נחוצה. מזומן בחשבון נפרד, שאינו משמש לתפעול השוטף, הוא הדבר היחיד שנשאר יציב.
ההתמודדות עם תרחישי קיצון מתחילה בשלב מוקדם בהרבה, בתהליך מסודר של בניית תוכנית עסקית הכוללת סימולציות רווחיות וניתוחי רגישות, ולא רק תחזית הכנסות אופטימית. תוכנית שאין בה תרחיש שלילי מפורט אינה תוכנית אלא הצהרת כוונות.
סיכון הריבית מתחבא במרווח שבין מסגרת אשראי להלוואה מובנית
עסקים רבים מממנים פעילות שוטפת ארוכת טווח באמצעות מסגרת אשראי יקרה, מתוך הרגל. ההפרש בין ריבית מסגרת ובין ריבית הלוואה בטוחות מגיע לא פעם לשלוש עד חמש נקודות אחוז. על יתרת חוב ממוצעת של 400 אלף שקלים, מדובר בהוצאת מימון עודפת של 12 עד 20 אלף שקלים בשנה, סכום שאצל עסק עם רווח נקי של 200 אלף שקלים שווה כעשירית מהשורה התחתונה.
הקשר בין החלטות הריבית של בנק ישראל ובין תנאי האשראי בפועל מוסבר במסגרת המדיניות המוניטרית, ובעל עסק שמחזיק חוב בריבית משתנה חייב להבין שכל שינוי בריבית בנק ישראל מתגלגל ישירות להחזר החודשי שלו. בין אם החוב קטן ובין אם הוא מהותי, בדיקה שנתית של תמהיל המימון היא פעולה שמחזירה את עצמה תוך חודשים ספורים.
ריכוזיות לקוחות וספקים, הסיכון שלא מופיע באף דוח כספי
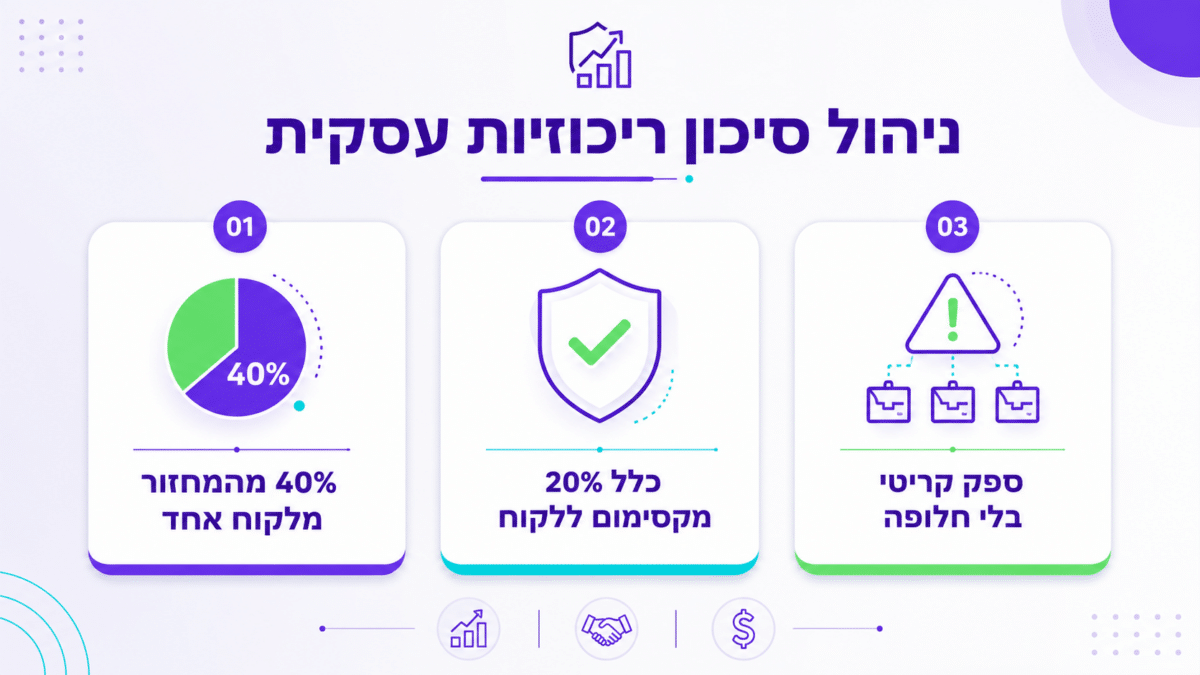
חשיפה לריכוזיות לקוחות וספקים אינה מופיעה בדוח הכספי הרגיל
אין שורה בדוח רווח והפסד שמתריעה על כך ש-40% מהמחזור מגיעים מלקוח אחד. עסק כזה נראה בריא לחלוטין על הנייר, ומרגע שהלקוח הגדול מחליף מנהל רכש או עובר למכרז, המחזור נחתך בחצי בתוך רבעון. אותו היגיון חל על צד הספקים, כאשר ספק בלעדי לחומר גלם קריטי מחזיק את העסק בגרון ברגע של מחסור.
כלל האצבע שאנו מיישמים אצל לקוחותינו הוא שאף לקוח בודד לא יעבור 20% מהמחזור, ואף ספק קריטי לא יישאר ללא חלופה מאושרת מראש. אצל עסקים שכבר חצו את הרף, העבודה מתחילה בגיוס לקוחות מקטע שוק שונה במקביל לשמירה על הלקוח הגדול, ולא בהחלפתו.
בחברת לוי יועצים אנו מלווים עסקים בבניית אסטרטגיה פיננסית מותאמת אישית לתקופות אי ודאות, כולל פיזור מקורות הכנסה ובניית מנגנוני הגנה מול לקוחות מרכזיים. הליווי נעשה על ידי ירון לוי בעצמו, מתוך ניסיון של מעל 20 שנה בעולם העסקי בכל תחומי המשק בישראל.
ניתוח רגישות מול ניתוח תרחישים, שני כלים שאינם מחליפים זה את זה
רוב בעלי העסקים מכירים כלי אחד בלבד, ובדרך כלל זה הלא נכון. ניתוח רגישות בוחן משתנה בודד ומודד את השפעתו על הרווח, ואילו ניתוח תרחישים בוחן צירוף של מספר משתנים שמתרחשים יחד, וזהו המצב הריאלי במשברים אמיתיים. מתודולוגיה מסודרת לשימוש בניתוחי רגישות על בסיס תרחישים מופיעה גם במסמכי נוהל ממשלתיים, והעיקרון זהה בעולם העסקי.
| מאפיין | ניתוח רגישות | ניתוח תרחישים |
|---|---|---|
| מספר משתנים | אחד בכל בדיקה | שלושה עד חמישה במקביל |
| שאלה נבחנת | מה קורה אם המכירות יורדות ב-10% | מה קורה אם המכירות יורדות, הגבייה מתארכת והריבית עולה בו זמנית |
| תדירות ביצוע | רבעונית | חצי שנתית ובכל שינוי מהותי |
| תפוקה עיקרית | נקודת האיזון החדשה | מועד הצליבה של יתרת המזומן והפעולה הנדרשת |
| שימוש מעשי | תמחור והחלטות מכירה | תוכנית מגירה ובקשות מימון |
עסק שמבצע את שני התהליכים יודע מראש מתי בדיוק עליו לפעול, ובאיזה סדר. זו ההגדרה המעשית של חוסן פיננסי.
מה נדרש לעשות כבר בשלושים הימים הקרובים
הצעדים המיידיים אינם דורשים מערכות יקרות. יש לבנות תחזית תזרים לשלושה עשר שבועות, להפיק דוח גיול חובות ולזהות את שלושת הלקוחות עם ימי האשראי הארוכים ביותר, לבחון מחירון מול עליית התשומות בשנתיים האחרונות, למפות את שיעור המחזור המגיע מהלקוח הגדול ביותר, ולבדוק את תמהיל המימון מול הריביות המשולמות בפועל. חמש פעולות, שבוע עבודה מרוכז, ותמונה שונה לחלוטין של רמת הסיכון בעסק.
כל אחת מהפעולות הללו ניתנת לביצוע עצמאי, אך הערך האמיתי נוצר בחיבור ביניהן לכדי תמונה אחת. בין אם העסק נמצא בצמיחה ובין אם הוא נמצא בהאטה, המספרים הללו הם שקובעים אם תגיב בעוד חודשיים או בעוד שנה. לקריאה נוספת ולעיון במאמרים ומדריכים מקצועיים בתחומי הניהול הפיננסי והרווחיות העסקית, מומלץ לבקר בבלוג שלנו.
שאלות נפוצות
כל כמה זמן כדאי להפיק תחזית תזרים מזומנים?
תחזית מתגלגלת לשלושה עשר שבועות מומלצת לעדכון שבועי או דו-שבועי, מפני שהיא מגלה שינויים בגבייה ובתשלומים הרבה לפני שהם מגיעים לדוח החודשי.
מהו הרף המקובל לריכוזיות לקוחות שנחשב מסוכן?
כלל אצבע נפוץ קובע שאף לקוח בודד לא יעבור 20% מהמחזור השנתי. חריגה מהרף הזה מחייבת בניית תוכנית גיוון לקוחות בו זמנית עם שמירה על הקשר עם הלקוח הגדול.
איך יודעים כמה כרית ביטחון נדרשת לעסק עונתי?
החישוב צריך להתבסס על ההוצאות הצפויות בחודשים החלשים ביותר בפועל, ולא על ממוצע ההוצאות השנתי. עסק שמתבסס על ממוצע עלול לגלות שהכרית שלו אינה מספיקה בדיוק בתקופה שבה הוא הכי זקוק לה.
האם מסגרת אשראי בבנק יכולה לשמש ככרית ביטחון?
לא באופן מלא. מסגרת אשראי ניתנת לצמצום או לביטול על ידי הבנק, לרוב בדיוק בתקופה שבה העסק זקוק לה ביותר. מזומן נזיל בחשבון נפרד הוא הכרית היציבה יותר.
מה ההבדל המעשי בין ניתוח רגישות לניתוח תרחישים?
ניתוח רגישות בודק השפעה של משתנה אחד בכל פעם, לצורך החלטות תמחור שוטפות. ניתוח תרחישים בודק כמה משתנים יחד, כמו ירידה במכירות בשילוב התארכות גבייה ועליית ריבית, והוא הכלי הנכון להכנת תוכנית מגירה.
ליווי עסקי לבניית חוסן פיננסי
התהליך כולל מיפוי תזרים, בדיקת ריכוזיות לקוחות וספקים, ובניית תוכנית מגירה מותאמת לעסק. מיועד לבעלי עסקים שרוצים לדעת מראש היכן נדרשת פעולה, לפני שהמספרים מכריחים אותם.
ניהול סיכונים אינו מונע משברים, הוא מקצר את זמן התגובה אליהם, וזה ההבדל בין עסק ששורד תקופה קשה ובין עסק שנסגר בתוכה. חמשת הצעדים שפורטו, תחזית תזרים, גיול חובות, בדיקת תמחור מול תשומות, מיפוי ריכוזיות לקוחות ובדיקת תמהיל מימון, ניתנים לביצוע תוך שבוע עבודה ומספקים תמונה מדויקת של רמת הסיכון בעסק. לפרטים נוספים ולקביעת פגישת ייעוץ ראשונית ללא עלות וללא התחייבות, אפשר לפנות בטלפון 03-5377088, בווטסאפ או בהודעה דרך האתר.
אודות הכותב
ירון לוי הינו כלכלן מומחה, יועץ עסקי והבעלים של חברת "לוי ייעוץ כלכלי ועסקי", בעל תואר ראשון בכלכלה בהצטיינות ותואר שני במנהל עסקים מאוניברסיטת ת"א. כותב מאמרים בנושאים של ייעוץ עסקי לגופי תקשורת מובילים ובעל ניסיון עשיר בעולם העסקי. ירון ליווה בהצלחה רבה מעל 1000 עסקים בישראל.